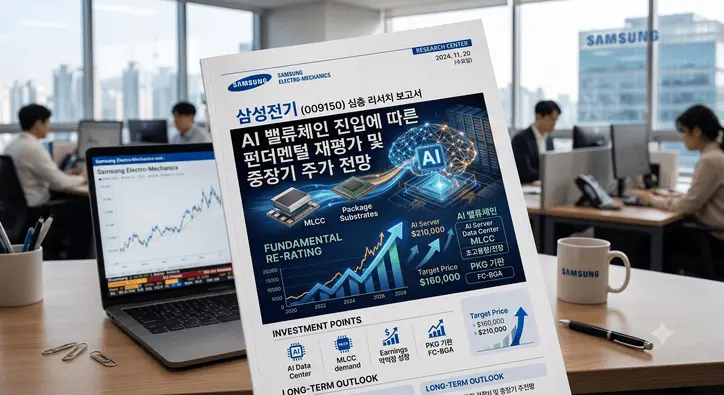
한때 삼성전기는 '스마트폰 부품주'로 불렸습니다. 실적이 스마트폰 판매량과 IT 기기 교체 주기에 따라 크게 오르내렸기 때문이에요. 그런데 AI 데이터센터, 첨단 반도체 패키징, 자율주행 수요가 커지면서 회사의 사업 구성과 시장의 평가가 빠르게 바뀌고 있습니다.
이 글에서는 삼성전기의 2026년 상반기 실적, 연간 실적 전망, 다섯 가지 성장 동력, 밸류에이션과 증권사 의견, 그리고 꼭 확인해야 할 리스크를 정리했습니다.
📅 기준 시점: 2026년 8월까지 공개된 실적 발표와 증권사 컨센서스를 바탕으로 정리했습니다. 주가와 전망치는 이후 달라졌을 수 있습니다.
🔧 삼성전기의 주요 사업
| 제품 | 설명 | 주요 수요처 |
|---|---|---|
| MLCC (적층세라믹커패시터) | 전기를 잠시 저장했다가 안정적으로 공급하는 초소형 부품 | AI 서버, 전장(자동차), 스마트폰 |
| FC-BGA (반도체 패키지 기판) | 고성능 칩을 메인보드와 연결하는 기판 | AI 가속기, 서버 CPU |
| 실리콘 커패시터 | 반도체 공정으로 만드는 차세대 커패시터 | AI 칩 패키지 |
| 유리기판 | 기존 기판을 대체할 차세대 소재 | 개발 단계 |
| 카메라 모듈 | 스마트폰·자동차용 카메라 | 스마트폰, 자율주행차 |
AI 서버와 네트워크 장비가 요구하는 고온·고전압·대면적 기술을 갖추면서, 일본의 무라타·이비덴 같은 기업과 비교되는 일이 많아졌습니다.
📊 2026년 상반기 실적
| 구분 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|
| 매출 | 3조 2,091억 원 | 3조 4,572억 원 |
| 영업이익 | 2,806억 원 | 4,404억 원 |
| 특이사항 | 회사 첫 분기 매출 3조 원 돌파 | 영업이익 전년 대비 +107% |
2분기 영업이익은 전년 같은 분기보다 107%, 직전 분기보다 57% 늘어 당시 시장 예상치(4,015억~4,110억 원)를 웃돌았습니다. 영업이익률도 2025년 평균 8.1%에서 12.7~12.9% 수준으로 높아졌습니다.
사업 부문별 성적
| 사업 부문 | 매출 비중 | 전년 대비 성장률 | 주요 요인 |
|---|---|---|---|
| 컴포넌트 (MLCC 등) | 48% | +29% | AI 서버·자율주행·전기차용 MLCC 수요 |
| 광학솔루션 (카메라 모듈) | 30% | +10% | 스마트폰 고사양화, 전장 카메라 확대 |
| 패키지솔루션 (FC-BGA) | 22% | +37% | AI 가속기·서버용 대면적 기판 수요 |
특히 컴포넌트 부문은 보통 비수기인 2분기에도 전 분기보다 17% 성장했습니다. AI 서버용과 고전압 전장용 MLCC가 성장을 이끌었습니다.
📈 연간 실적 전망
| 지표 | 2024년 (확정) | 2025년 (확정) | 2026년 (전망) | 2027년 (전망) |
|---|---|---|---|---|
| 매출(억 원) | 102,941 | 113,145 | 143,144 | 183,756 |
| 영업이익(억 원) | 7,350 | 9,133 | 19,264 | 37,014 |
| 영업이익률 | 7.1% | 8.1% | 13.5% | 20.1% |
| EPS(원) | 8,752 | 9,099 | 19,742 | 37,475 |
※ 2026년 8월 기준 에프앤가이드 등 증권사 컨센서스를 종합한 수치입니다. 2027년 영업이익 전망은 증권사에 따라 약 2조 4,000억~3조 7,000억 원으로 차이가 큽니다.
ROE(자기자본이익률)는 2025년 7.7%에서 2027년 20%대로 높아질 것이라는 전망이 나왔습니다.
재무 상태와 주주환원
- 부채비율: 약 45% 수준
- 2025년 결산 배당: 보통주 주당 2,350원(전년보다 550원 증가), 배당성향 25.2%
- 현금 창출력이 커지면 배당 확대나 자사주 매입 여력도 늘어날 수 있습니다.
🔍 다섯 가지 성장 동력
1️⃣ AI 서버용 고용량 MLCC
AI 서버는 GPU·전용 칩의 소비 전력이 일반 서버보다 훨씬 커서 MLCC도 훨씬 많이 들어갑니다.
| 구분 | MLCC 탑재량(업계 추정) |
|---|---|
| 일반 서버 | 약 3만 개 |
| AI 서버 | 60만 개 이상, 단가도 더 높음 |
AI 서버에는 작은 크기에 용량이 큰 제품(1005 크기, 47μF 등)이 필요하고, 105℃ 이상의 고온과 높은 전압을 견뎌야 합니다. 이런 제품을 대량으로 안정적으로 만들 수 있는 곳은 무라타, 삼성전기 등 소수 업체로 꼽힙니다.
증권가에서는 MLCC 가격이 10% 오르면 컴포넌트 부문 영업이익이 크게 늘어나는 구조라고 분석합니다. 회사는 필리핀 신공장 양산 시점을 2027년 하반기에서 2027년 1분기로 앞당겼습니다.
2️⃣ FC-BGA — AI 반도체 기판
AI 반도체는 여러 칩과 HBM(고대역폭 메모리)을 하나로 묶는 2.5D 패키징으로 발전하고 있습니다. 그만큼 기판도 50×50mm에서 100×100mm 이상으로 커지고, 기판이 휘는 불량(워피지)을 막는 기술이 중요해졌습니다.
2026년 하반기 삼성전기는 베트남 공장에서 엔비디아 NV 스위치용 기판 공급을 시작했고, 다른 빅테크와도 공급을 협의 중인 것으로 알려졌습니다. 설비 투자(CAPEX)는 2026년 약 3조 원, 2027년 약 5조 원으로 계획돼 있습니다.
3️⃣ 실리콘 커패시터 장기 계약
2026년 5월, 글로벌 빅테크와 1조 5,570억 원 규모(2027년 1월~2028년 12월)의 장기 공급 계약을 맺었습니다. 전년 매출의 약 13.8%에 해당합니다.
실리콘 커패시터는 반도체 칩 바로 아래 넣을 수 있어 노이즈를 줄이는 데 유리합니다. 삼성전기는 설계부터 생산, 기판 내장까지 한 회사에서 할 수 있다는 점이 강점으로 꼽힙니다.
4️⃣ 유리기판 합작법인 '글라셈'
유리기판은 열에 따른 변형이 실리콘과 비슷해 휘어짐이 적고 미세한 회로를 만들기 좋은 차세대 소재입니다. 다만 깨지기 쉽고, 유리에 구멍을 뚫어 전극을 만드는 공정(TGV)이 어려워 상용화까지는 시간이 필요합니다.
2026년 7월, 삼성전기는 동우화인켐과 총 4,800억 원 규모의 합작법인 '글라셈(GlaSSEM)'을 세웠습니다(삼성전기 지분 66%). 본격적인 매출은 당초 예상보다 늦은 2028년 무렵으로 전망됩니다.
5️⃣ 전장 카메라와 전고체 배터리
2026년 8월, 테슬라의 무인 로보택시 '사이버캡'용 카메라 모듈을 LG이노텍과 함께 수주한 것으로 알려졌습니다. 자율주행 차량은 한 대에 카메라가 여러 개 들어가 전장 카메라 수요가 늘어날 수 있습니다. 웨어러블 기기용 소형 전고체 배터리도 연내 양산을 목표로 고객사 테스트를 진행 중입니다.
💹 밸류에이션과 증권사 의견
과거 삼성전기의 PBR은 1.2~1.6배, PER은 10~15배 사이에서 움직이며 가치주로 분류됐습니다. 2026년 8월 기준으로는 2026년 예상 실적 대비 PER이 약 70배, PBR이 약 9.5배로 크게 높아졌습니다. 일본 이비덴·무라타 등 글로벌 경쟁사도 AI 수혜 기대로 높은 평가를 받고 있습니다.
| 증권사 | 목표주가 | 주요 논거 |
|---|---|---|
| KB증권 | 300만 원 | 향후 5년 영업이익 고성장 전망 |
| 하나증권 | 300만 원 | MLCC·기판 가격 인상, 빠듯한 수급 |
| 대신증권 | 280만 원 | 최근 조정은 수급 요인, 펀더멘털 양호 |
| 메리츠증권 | 270만 원 | 2026~27년 이익 성장성 |
| 모건스탠리 | 262만 원 | 한국 IT 선호주로 제시 |
| 상상인증권 | 250만 원 | 매수 의견 유지 |
※ 평균 컨센서스는 237만~242만 원 구간이었습니다. 목표주가는 각 증권사의 전망일 뿐 실제 주가를 보장하지 않습니다.
8월 코스피가 외국인·기관 매도로 크게 흔들리는 가운데 삼성전기 주가도 52주 고점(약 212만 원)에서 130만~150만 원대까지 조정을 받았습니다. 높은 PER은 성장 기대가 이미 주가에 많이 반영돼 있다는 뜻이기도 해서, 실적이 기대에 못 미치면 변동성이 커질 수 있습니다.
🌱 ESG 경영
삼성전기는 2050년까지 전 사업장 탄소중립을 목표로 재생에너지 도입과 자원 순환을 추진하고 있습니다. 협력사와 폐 이형필름 재활용 같은 순환경제 모델을 만들었고, 다우존스 지속가능경영지수(DJSI) 등 ESG 평가에서 좋은 등급을 받아 왔습니다.
⚠️ 체크해야 할 리스크
| 리스크 | 내용 |
|---|---|
| 스마트폰·IT 수요 둔화 | 매출의 상당 부분이 여전히 스마트폰·IT 기기에서 나옴 |
| 빅테크 투자 속도 조절 | AI 투자 대비 수익화가 늦어지면 2027년 이후 투자가 줄어들 수 있음 |
| 원자재·공급망 | 기판 소재(ABF 필름), 구리·니켈 가격, 물류비 변동 |
| 높은 밸류에이션 | 기대가 큰 만큼 실적이 조금만 어긋나도 주가가 크게 움직일 수 있음 |
| 신사업 지연 | 유리기판·전고체 배터리는 상용화 시점이 늦춰질 수 있음 |
❓ 자주 묻는 질문
Q. MLCC가 AI 서버에 왜 그렇게 많이 들어가나요?
A. AI 칩은 전력을 많이, 그리고 순간적으로 크게 씁니다. MLCC는 전기를 잠깐 저장했다가 내보내며 전압을 안정시키는 역할을 해서, 전력 소모가 큰 칩일수록 더 많은 수량이 필요합니다.
Q. FC-BGA는 어떤 부품인가요?
A. 고성능 반도체 칩을 메인보드와 연결해 주는 기판입니다. AI 반도체가 커지고 복잡해질수록 기판도 커지고 층수가 늘어나 만들기 어려워집니다.
Q. PER 70배는 너무 높은 것 아닌가요?
A. 현재 이익만 보면 높은 수준입니다. 시장은 2027년 이후 이익이 크게 늘 것으로 보고 있는데, 이 전망이 맞을지 확인하면서 판단하는 것이 좋습니다.
마무리하며
삼성전기의 성장 이야기는 세 단계로 정리할 수 있습니다.
| 단계 | 내용 |
|---|---|
| 단기 | AI 서버용 고용량 MLCC 공급 부족과 가격 인상 |
| 중기 | 빅테크향 FC-BGA 공급 확대, 전장 카메라 수주 |
| 장기 | 실리콘 커패시터·유리기판 상용화 |
AI 반도체의 패키징 고도화라는 큰 흐름은 삼성전기에 우호적이지만, 이미 높아진 기대치와 빅테크 투자 속도, 신사업 일정 같은 변수도 함께 봐야 합니다.
이 글은 2026년 8월 기준 공개된 실적 자료와 증권사 컨센서스를 바탕으로 정리한 것이며, 특정 종목의 매수·매도를 권유하지 않습니다. 실적 전망과 목표주가는 바뀔 수 있으며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
댓글
목록