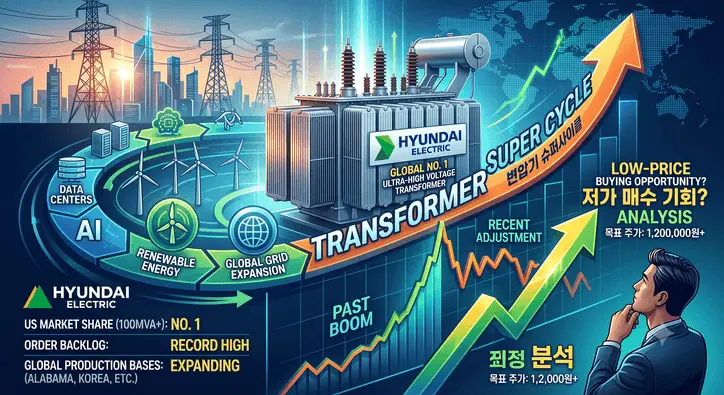
들어가며: 30년 만에 찾아온 전력기기 산업의 대전환
지난 30여 년간 전력기기 산업은 지루한 성숙 산업이었습니다. 선진국 전력망 구축이 끝난 뒤로는 노후 설비 교체 수요에만 기대는 '천수답' 사업이었죠. 그런데 2020년대 들어 이 판이 완전히 뒤집혔습니다.
이유는 크게 세 가지입니다.
노후 전력망의 교체 시점 도래 — 1970~80년대 미국·유럽에 깔린 전력망의 내구연한(30~40년)이 한꺼번에 끝나가고 있습니다.
재생에너지·전기차 확산 — 태양광, 해상풍력 연계망과 전기차 충전 인프라가 전력망 복잡도를 크게 높이고 있습니다.
AI 데이터센터의 전력 폭식 — 하이퍼스케일 데이터센터가 감당하기 어려운 속도로 전력을 빨아들이면서 송배전 설비가 절대적으로 부족해졌습니다.
이 흐름의 최전선에 서 있는 기업이 바로 **HD현대일렉트릭(267260)**입니다. 북미 765kV 초고압 변압기 시장에서 사실상 독점적 지위를 갖고 있고, 공격적인 증설까지 병행하고 있죠. 이번 글에서는 최근 실적, 공급망 구조, 밸류에이션, 리스크까지 한 번에 정리해봅니다.
- 숫자로 보는 압도적 실적
2026년 2분기, HD현대일렉트릭은 연결 기준 매출 1조 1,418억 원, 영업이익 2,870억 원을 기록했습니다. 전년 동기 대비 매출은 26.0%, 영업이익은 37.3% 늘었고, 영업이익률은 **25.1%**에 달합니다.
1분기(매출 1조 365억 원, 영업이익 2,583억 원, 이익률 24.9%)까지 합치면 상반기 누적 매출 2조 1,783억 원, 영업이익 5,453억 원이라는 역대급 성과입니다. 2024~2025년만 해도 분기 매출이 9,000억 원대 박스권이었던 걸 생각하면, 고단가 물량이 본격적으로 실적에 반영되면서 완전히 다른 회사가 된 셈입니다.
사업부문별로 뜯어보면
부문 2분기 YoY 성장 특징
전력기기 (초고압 변압기 등) +10.7% 북미 765kV 수출 호조, 판가 상승 직접 수혜
배전기기 (배전반 등) +20.2% AI 데이터센터 수요 급증, 청주 캠퍼스 캐파 500만→850만 대 확대
회전기기 (전동기·발전기) 안정 성장 중동 인프라 투자, 북미 산업 수요 회복
경쟁사와 비교하면 이익률 격차가 뚜렷합니다
기업 26년 상반기 매출 영업이익 영업이익률
HD현대일렉트릭 약 2조 1,783억 원 5,453억 원 25.0%
효성중공업 약 2조 3,000억 원 약 3,100억 원 13.6%
LS일렉트릭 (2Q 단일) 1조 5,770억 원 3,051억 원 10.3%
HD현대일렉트릭이 경쟁사 대비 두 배 이상의 이익률을 내는 이유는 단순합니다. 진입장벽이 높은 초고압 제품을 북미라는 셀러즈 마켓에서 팔고 있기 때문이죠. 고객사들은 관세와 물류비 리스크를 감수하고서라도 제품을 받고 싶어 합니다.
- 왜 이렇게 품귀 현상이 심할까: 공급망을 뜯어보다
"지금 호황이 정점이고, 2~3년 뒤 각사 증설이 끝나면 공급 과잉 되는 거 아니야?"라는 의문이 자연스럽게 듭니다. 하지만 밸류체인을 들여다보면 그렇게 간단하지 않습니다.
핵심 병목은 원자재입니다. 변압기 코어에 들어가는 방향성 전기강판(GOES)을 만들 수 있는 철강사가 전 세계에 몇 곳 안 되는 데다, 이들마저 전기차 모터용 무방향성 전기강판(NOES) 생산에 캐파를 나눠 쓰고 있어 즉각적인 증산이 불가능합니다. 여기에 변압기 조립이 숙련 인력에 의존하는 수작업 중심 공정이라는 점도 램프업 속도를 제한합니다.
테스트 장비 처리 능력도 병목입니다. 임펄스 전압, 단락 평가 같은 최종 테스트 설비가 제한적이라 생산라인을 늘려도 출하까지 걸리는 시간이 줄지 않습니다.
리드타임이 이렇게까지 늘어났습니다
변압기 유형 과거(2020년 이전) 2026년 현재 공급 부족률
패드 장착형 배전 변압기 4~6개월 40~60주 15~20%
중전압 변전소 6~9개월 50~80주 20~25%
대형 전력 변압기(LPT) 12~18개월 120~210주(3~4년) 약 30%
대형 변압기 기준 리드타임이 1년 남짓에서 3~4년으로 늘어났고, 가격도 2020년 대비 50~80% 뛰었습니다. 유틸리티 기업들은 아예 몇 년 뒤 생산 슬롯을 선점하려고 선결제까지 하는 상황입니다. 사실상 사업 구조 자체가 단기 수주형에서 장기 계약(LTA) 기반의 이익 가시성이 높은 모델로 바뀌고 있다고 봐도 무방합니다.
- 수주 잔고와 실적 가이던스: 경영진도 놀란 상향
2026년 7월, 회사는 연간 수주 목표를 기존 42억 2,200만 달러에서 51억 8,500만 달러로 22.8% 상향 했습니다. 이미 상반기에만 32억 4,000만 달러를 수주해 상향된 목표의 62%를 채운 상태입니다.
2분기 말 기준 수주 잔고는 전년 대비 29.6% 늘어난 84억 9,000만 달러(약 11.6조 원)이며, 이 중 북미 비중이 69%에 달합니다. SK증권은 이 수주 잔고가 2026년 말 12.7조 원, 2027년 말 14.9조 원까지 늘어날 것으로 내다봤습니다.
컨센서스로 본 향후 실적
연도 매출액(억 원) 영업이익(억 원) 영업이익률 EPS(원)
2023 (확정) 27,028 3,152 11.6% 7,189
2024 (확정) 33,223 6,690 20.1% 13,914
2025 (확정) 40,795 9,953 24.4% 20,324
2026 (예상) 45,926~48,080 12,200~12,961 25.4~27.2% 26,518
2027 (예상) 51,871~57,890 15,328~15,870 27.4~29.5% 33,384
2023~2024년에 수주한 고마진 물량이 계속 매출로 인식되면서 믹스 개선 효과가 계속 극대화되는 그림입니다.
- 증설 러시: 미래 점유율을 미리 사두는 전략
공급자 우위 시장에서는 캐파를 먼저 늘리는 쪽이 미래 점유율을 가져갑니다. 그래서 회사는 전방위로 증설 중입니다.
미국 앨라배마 제2공장 — 총투자액을 최초 약 1,850억 원에서 두 차례 상향해 3,852억 원으로 늘렸습니다. 2027년 4월 준공 목표이며, 완공 시 북미 초고압 변압기 생산능력이 50% 확대됩니다. 연간 2,000~4,000억 원 규모의 매출 증분이 기대됩니다.
울산 초고압 공장 — 2026년 9월 증설 완료 예정, 약 1,400억 원 규모 라인이 2027년 하반기부터 실적에 온전히 반영됩니다.
HVDC 설비 투자 — 초고압직류송전용 내압기, 765kV 리액터용 보조변압기 등 차세대 송전망 기술에도 선제 투자하고 있습니다.
- 성장 스토리를 뒷받침하는 세 가지 무기
① 북미 765kV 백본망 + 빅테크 장기계약
미국의 주간 송전망 구축 계획인 'SPP 장기 송전 마스터 플랜'에 참여 중이며, 2026년 7월에는 글로벌 빅테크와 최대 1조 1,212억 원 규모의 데이터센터용 변압기 장기 공급계약(LTA)을 체결했습니다. 납품 기한이 2027~2028년까지 이어져, 데이터센터 수요가 단기 테마가 아니라는 걸 보여줍니다.
② 유럽 진출의 열쇠, 420kV 친환경 GIS
EU는 온실가스인 SF6 가스 사용을 강하게 규제하고 있습니다. 이에 맞춰 국내 최초로 420kV급 SF6-Free 가스절연개폐장치 'GREENTRIC 550SRE'를 개발해 2026년 8월 파리 CIGRE 세션에서 공개했습니다. 420kV는 유럽 전력망의 절반 이상을 차지하는 규격이라, 상용화되면 유럽 유틸리티와의 장기 계약으로 이어질 가능성이 큽니다.
③ HVDC와 원전 부품 국산화
정부 주도의 11조 원 규모 서해안 에너지고속도로 사업 중 500kV급 HVDC 변환용 변압기 국책 과제에 참여하고 있고, 원전 핵심 부품인 원자로 냉각재 펌프(RCP) 전동기도 국내 최초로 국산화했습니다. 원전 르네상스가 오면 바로 수혜를 볼 수 있는 포트폴리오입니다.
- 그런데 왜 주가는 반토막이 났을까
여기까지 보면 의아하실 겁니다. 실적도 좋고 수주도 넘치는데, 주가는 2026년 장중 고점 143만 원에서 8월 25일 종가 71만 9,000원까지 약 50% 하락 했습니다.
핵심은 실적 악화가 아니라 밸류에이션 정상화입니다. 한때 선행 PER이 50배를 넘어설 정도로 성장 기대감이 과열됐었는데, 미국 장기채 금리 인하 지연과 빅테크 AI 수익성에 대한 의구심이 겹치며 차익 실현 매물이 쏟아진 겁니다.
두 번째 이슈는 미국 관세 입니다. 2분기에만 약 200억 원의 관세를 영업비용으로 반영했는데, 이는 영업이익의 약 1/10 규모라 이익률이 한 자릿수로 급락할 수 있다는 우려가 나왔습니다. 다만 회사는 이 비용을 반영하고도 25.1% 이익률을 지켜냈고, 공급자 우위 시장 특성상 관세 부담을 고객사에 전가(Pass-through)할 여지가 큽니다. 2027년 앨라배마 제2공장이 가동되면 미국 현지 생산 비중이 늘어 관세 리스크 자체가 줄어들 전망입니다.
세 번째는 미국 매출 편중 입니다. 수주 잔고 내 북미 비중이 69%에 달하는 만큼, 미국 매크로나 인프라 정책 변화에 취약할 수 있습니다. 그래서 유럽·중동으로의 매출 다변화 속도가 앞으로 밸류에이션 프리미엄을 결정짓는 핵심 변수가 될 것으로 보입니다.
- 그래서 지금 밸류에이션은 어느 정도일까
주가 급락으로 트레일링 PER은 38.08배, 12개월 선행 PER은 23~27배 수준까지 내려왔습니다. 21명의 애널리스트가 제시한 평균 목표주가는 약 119만 4,701원(최고 160만 원, 최저 58만 8,727원)으로, 현재가 71만 9,000원 대비 약 66%의 상승 여력이 있다고 보고 있습니다.
증권사 의견 목표주가 핵심 논거
KB증권 Buy 143만 원 P/B-ROE 모델, 관세보다 미국 인프라 펀더멘털에 주목
IBK투자증권 매수 120만 원 업종 멀티플 정상화 반영해 20% 하향, 성장성은 유효
대신증권 매수 110만 원 2028년 EPS 반영, 유럽 다변화 프리미엄
키움증권 Outperform 106만 원 27년 EPS에 글로벌 피어 평균 PER 30배 적용
한화투자증권 매수 100만 원 배전·회전기기 성장 축 + 빅테크 LTA 반영
SK증권 매수 90만 원 "수익성은 유틸리티가 방어, 성장은 증설이 만든다"
모든 증권사가 매수 의견을 유지하고 있고, 이번 조정을 '실적 훼손'이 아닌 '과도했던 프리미엄의 정상화'로 해석하는 분위기입니다.
- 주주환원도 함께 강화되고 있다
실적 개선은 배당 정책에도 반영되고 있습니다. 과거 연 1회 기말 배당에서 2025년부터 분기 배당 체제로 전환했고, 2026년 1분기와 2분기 모두 주당 1,300원(전년 900원 대비 44% 이상 증가)을 지급했습니다. '선(先) 배당액 확정 후 투자'라는 밸류업 스탠다드를 도입해 정부의 밸류업 우수법인 경제부총리상도 받았습니다. 10.5% 규모의 자사주도 보유하고 있어 추가적인 주주환원 여력이 남아 있습니다.
마무리: 조정이냐, 추세 전환이냐
정리하면 이렇습니다.
실적은 분기 매출 1조 원, 영업이익률 25%라는 사상 최고 수준을 찍고 있습니다.
수주 잔고 11.6조 원은 향후 3~4년 치 이익을 상당 부분 담보하고 있습니다.
주가 하락은 실적이 아니라 과열됐던 밸류에이션(PER 50배)이 정상 수준(20배 중반)으로 돌아온 결과에 가깝습니다.
관세, 미국 매출 편중은 실질적인 리스크지만, 현지 생산 확대와 유럽·중동 다변화로 시간이 지나며 완화될 여지가 있습니다.
물론 이 모든 분석은 GOES 공급 부족과 리드타임 장기화가 유지된다는 전제, 그리고 AI 데이터센터發 전력 수요가 꺾이지 않는다는 전제 위에 서 있습니다. 매크로 금리 환경이나 관세 정책 변화, 데이터센터 투자 속도 조절 같은 변수는 계속 지켜볼 필요가 있습니다.
본 글은 투자 판단을 위한 참고 자료이며, 투자 조언이 아닙니다. 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
관련 링크
- [블로그] HD현대일렉트릭 변압기 호황 계속될까? 투자자가 볼 3가지 숫자
- [블로그] "변압기 다음은 ESS다"…HD현대일렉트릭, 북미 1500V 직류 전력기기까지 노리는 이유
- [블로그] HD현대일렉트릭, 초고압 변압기로 전력 영토 넓히다
- [블로그] HD현대일렉트릭, “초고압 변압기 수요” 폭증으로 “주가” 이렇게 된다는데
- [블로그] HD현대일렉트릭 주가 전망, 변압기 슈퍼사이클은 계속될까?
- [유튜브] 전력기기 슈퍼사이클의 중심에 있다! HD현대일렉 독주 체제 완성!
- [유튜브] [HD현대일렉트릭 주가 전망] AI 전력망 슈퍼사이클! 미국 데이터센터가 부른 변압기 대란, 지금 올라타도 될까 #HD현대일렉트릭주가전망 #HD현대일렉트릭목표가 #HD현대일렉트릭
- [유튜브] 🔥LS일렉 vs HD현대일렉트릭 - 🔴변압기 없어서 AI 멈춘다? AI 시대의 금맥 K-전력기기 2大장 '슈퍼 사이클' 찐 분석!
- [유튜브] [HD현대일렉트릭 주가전망] 전력기기 슈퍼사이클 북미 초고압 1위, 수주잔고 12조 지금 살까?
- [유튜브] [HD현대일렉트릭 주가 전망] 변압기 숏티지의 독보적 강자! AI 데이터센터가 부른 전력 슈퍼사이클 지금 안 보면 후회합니다 #HD현대전망 #HD현대일렉트릭목표가 #HD현대일렉트릭
댓글
목록